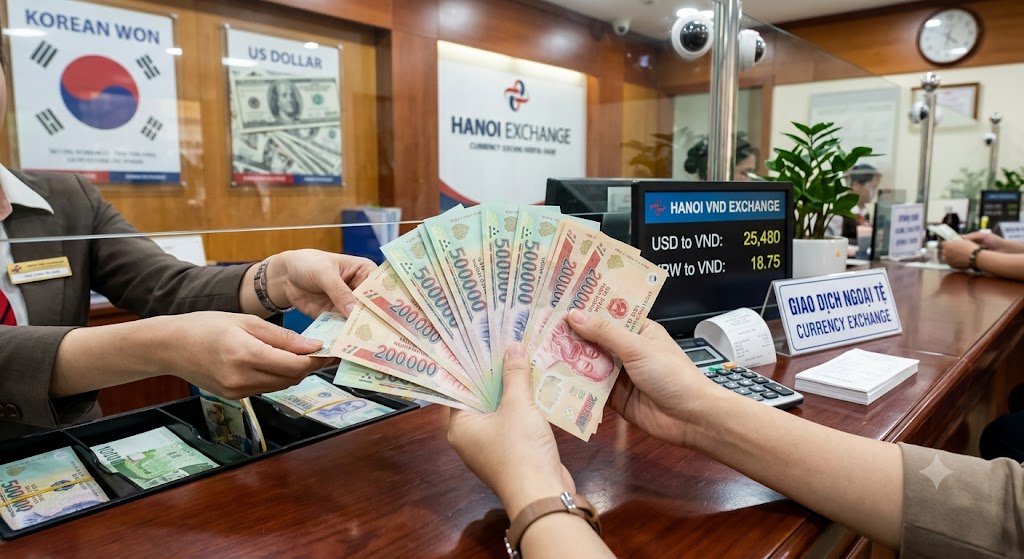
베트남 여행을 준비할 때 환전과 결제 방식은 최근 1~2년 사이에 매우 큰 변화를 겪었습니다. 과거에는 한국에서 100달러 신권을 준비해 현지 시내 금은방(하노이 항박 거리, 호치민 벤탄 시장 인근 등)에서 환전하는 방식이 정석으로 통했으나, 베트남 정부의 외환 관리 강화와 최신 행정처분 시행령 적용으로 인해 비공식 환전의 법적 리스크가 급격히 커졌습니다.
안전하고 수수료를 최소화할 수 있는 합법적 환전 루트, 최신 법적 규정, 결제 수단 포트폴리오, 그리고 현지 금융 사기 예방 수칙을 정리해 드립니다.
1. 최근 베트남 외환 규정 변경 및 법적 처벌 주의사항
금은방 및 비공식 외환 거래 단속 대폭 강화
베트남 정부는 공식 허가를 받지 않은 금은방, 여행사, 호텔 등에서의 외환 거래를 '화폐 및 금융 분야 행정 처벌 시행령(340/2025/ND-CP호 등)'에 근거해 강력히 단속하고 있습니다.
- 벌금 및 몰수 규정:
- 1,000달러 미만 위반: 1차 적발 시 행정 경고 처분을 받지만, 재적발 시 1,000만~2,000만 동(약 55만~110만 원 상당)의 벌금이 부과됩니다.
- 1,000달러 이상 1만 달러 미만: 1,000만~2,000만 동의 벌금 부과와 함께 환전 대상 외화 전액이 국가에 몰수됩니다.
- 1만 달러 이상 위반: 위반 규모에 따라 최대 1억 동(약 550만 원 상당)의 벌금과 전액 몰수 처분이 내려집니다.
- 관광객 대상 적용: 과거에는 환전소 점주 위주로 처벌했으나, 최근 단속은 환전 행위에 가담한 외국인 관광객(소비자)에게도 동일하게 벌금 및 압수 처분을 적용합니다. 100달러당 몇천 원 더 아끼려다 원금 전체를 몰수당하고 현지 경찰 조사를 받는 위험이 있으므로 주의해야 합니다.
입출국 시 외환 소지 한도
외국인이 베트남에 입국하거나 출국할 때 신고 없이 반입·반출할 수 있는 현금 한도는 다음과 같습니다.
- 외화 현금: 미화 5,000달러(또는 이에 상당하는 타국 통화) 초과 시 세관 신고 의무.
- 베트남 동(VND): 1,500만 동(약 80만 원 상당) 초과 시 세관 신고 의무.
- 한도를 초과하면서 세관에 신고하지 않을 경우, 초과분에 대한 압류 및 외환 밀반입·반출 혐의로 형사 처벌을 받을 수 있습니다.
2. 합법적이고 효율적인 3대 환전 경로
금은방 이용이 불가능해지면서 여행자들은 다음 3가지 공식 채널을 상황에 맞게 조합해야 합니다.
| 환전 방식 | 주요 장소 / 수단 | 장점 | 단점 및 주의점 |
| 선불 외화 트래블카드 | 트래블로그, 트래블월렛, 토스 외화통장 등 | 실시간 모바일 무료 충전, 현지 결제 수수료 0% | ATM 기기망에 따라 현지 출금 수수료(Surcharge) 발생 가능 |
| 국내 사전 이중환전 (USD) | 국내 은행 앱 우대(90%) 후 현지 은행 환전 | 비상금 보관 용이, 100달러권 고시 환율 유리 | 100달러 구겨짐·오염 시 감가, 은행 방문 시 여권 지참 필수 |
| 공항 공식 환전소 | 노이바이/탄손누트/다낭 공항 도착장 은행 부스 | 입국 직후 즉시 교통비/유심비 확보 가능 | 시내 시중은행 대비 환율 스프레드가 2~4%가량 불리함 |
① 현지 은행 지점 방문 환전 (달러 지참 시)
- 준비물: 여권(필수), 미화 100달러 신권(구겨짐, 낙서, 미세한 찢김이 없는 상태).
- 이용 기관: Vietcombank(비엣콤뱅크), BIDV, VietinBank 등 국공립 대형 상업은행.
- 특징: 공항보다 환율이 우수하며 법적으로 100% 안전합니다. 단, 은행 영업시간(평일 오전 8시~오후 4시 30분경, 주말 휴무)에만 이용 가능합니다.
② 글로벌 트래블카드를 활용한 현지 ATM 출금
최근 여행자들이 가장 많이 선택하는 합법적이고 경제적인 방식입니다. 불필요한 현금 뭉치를 들고 다닐 필요 없이 모바일 앱으로 동(VND)을 충전하고 현지 ATM에서 바로 출금합니다.
- VPBank(브이피뱅크): 한국의 트래블로그(마스터/유니온페이), 트래블월렛(비자) 출금 시 기기 자체 수수료(Local ATM Surcharge)가 무료입니다.
- TPBank(티피뱅크): 보라색 기기의 디지털 뱅킹 ATM으로 수수료가 면제되는 경우가 많고 도심 접근성이 뛰어납니다.
- 주의해야 할 은행: Vietcombank, BIDV, Techcombank, HSBC, 공항 사설 글로벌 ATM(Euronet 등)은 카드사 혜택과 무관하게 1회 출금당 20,000~60,000동(약 1,100~3,300원)의 현지 기기 이용료를 별도로 차감합니다.
3. 베트남 현지 스마트 결제 수단별 세부 가이드
베트남은 대도시(하노이, 호치민, 다낭)를 중심으로 카드 결제와 QR 코드 간편 결제가 빠르게 보급되고 있으나, 로컬 식당, 전통 야시장, 소규모 그랩 기사는 여전히 현금을 선호합니다.
① 신용카드 및 트래블카드 (선불 체크카드)
- 대형 몰, 호텔, 프랜차이즈 식당: 트래블로그, 트래블월렛, 신한 쏠트래블 등을 결제 단말기에 긁거나 탭(컨택리스)하면 환전 수수료와 해외 결제 수수료 없이 원화 계좌 잔액 또는 충전 잔액에서 즉시 차감됩니다.
- 카드 수수료 전가(Surcharge) 주의: 베트남의 일부 중소형 레스토랑, 마사지 스파, 투어 에이전시는 카드 결제 시 2%~3.5%의 카드 결제 수수료를 고객에게 청구하는 관행이 남아 있습니다. 결제 전 영수증에 'Card surcharge' 항목이 붙는지 확인하고, 추가 수수료가 붙는다면 현금으로 결제하는 것이 유리합니다.
② 차량 호출 및 배달 앱 (Grab 결제)
- 그랩(Grab) 앱에 한국 신용카드나 트래블카드를 미리 등록해 두면 목적지 도착 후 자동 결제됩니다.
- 현금 결제 시 기사가 10,000동 미만의 거스름돈을 "잔돈이 없다"며 주지 않으려 하거나 잔돈 실랑이가 벌어지는 일을 원천 차단할 수 있습니다.
③ 로컬 결제 인프라: VietQR (계좌이체 QR)
- 베트남 현지인은 카카오페이나 제로페이처럼 상점에 비치된 QR코드(VietQR/Napas247)를 은행 앱으로 스캔해 즉시 계좌 이체하는 방식을 가장 많이 씁니다.
- 단기 여행자 한계: 외국인 단기 여행자는 베트남 현지 은행 계좌 개설이 불가능하므로, 상점에 붙은 VietQR을 직접 스캔하여 결제할 수는 없습니다. 따라서 VietQR만 지원하는 소규모 골목 식당에서는 반드시 현금 결제를 해야 합니다.
4. 현금 취급 시 필수 주의사항 및 금융 사기 예방
베트남 화폐는 단위가 매우 크고, 지폐의 색상과 재질이 비슷하여 초보 여행자가 계산 착오를 겪기 쉽습니다.
정확한 방식이 아니지만, 편의 상 많이 사용하는 방식은 베트남 동을 20으로 나누는 방식입니다. 20,000 베트남 동은 한국 돈으로 1,000원입니다. 베트남 화폐에는 모든 바탕 그림이 국부 호찌민의 초상이어서 헷갈리기 쉬은 면이 있기도 합니다.
1) '0' 단위 착오와 헷갈리기 쉬운 권종
- 20,000동 vs 500,000동: 두 지폐 모두 푸른빛을 띠고 있어 어두운 택시 안이나 야시장에서 2만 동 대신 50만 동(약 27,000원)을 잘못 건네는 사고가 빈번합니다.
- 10,000동 vs 200,000동: 누르스름하거나 붉은 갈색 계열의 색감이 얼핏 비슷합니다.
- 폴리머 지폐 겹침: 10,000동 이상의 권종은 플라스틱(폴리머) 재질로 만들어져 새 지폐일수록 2장이 겹쳐서 붙는 현상이 잦습니다. 돈을 낼 때 지폐를 가볍게 털거나 비벼서 확인하십시오.
2) "내가 꺼내줄게" 지갑 손대기 수법 (주의도 상)
- 길거리 과일 장수, 야시장 노점상, 비공식 길거리 택시 기사가 외국인이 화폐 단위를 헷갈려 하는 틈을 타 "내가 돈을 찾아주겠다"며 여행자의 지갑에 직접 손을 뻗는 경우가 있습니다.
- 빈번한 경우는 아니지만, 이때 손기술로 지갑 안의 50만 동짜리 고액권을 순식간에 빼돌리는 절도 행위가 발생할 수도 있습니다. 어떤 상황에서도 타인이 본인의 지갑이나 돈에 손을 대지 못하게 거부해야 합니다.
3) 찢어지거나 낙서된 지폐 거부권 행사
- 베트남 상점이나 식당에서는 가장자리가 미세하게 찢어졌거나 낙서된 고액권(특히 100,000동, 200,000동, 500,000동)의 수취를 거부합니다. 심지어 고액권의 경우 심하게 구겨진 화폐도 수취를 거부하기 때문에 화폐 보관에도 신경을 써야 합니다.
- 거스름돈을 받을 때 훼손된 지폐가 섞여 있다면 그 자리에서 즉시 다른 지폐로 교환(Change, please)을 요구해야 합니다.
4) 신용카드 결제 시 DCC(해외원화결제) 차단
- 호텔이나 고급 식당에서 카드로 결제할 때 단말기에 원화(KRW)와 베트남 동(VND) 중 통화를 선택하라는 창이 뜰 수 있습니다.
- 반드시 현지 통화(VND)를 선택해야 합니다. 원화(KRW)를 선택하면 동화 → 원화 환전 과정에서 약 3~8%의 불필요한 환전 수수료(DCC)가 추가 부과됩니다. 한국 카드사 앱에서 '해외원화결제 차단 서비스'를 사전에 신청해 두면 원천 차단됩니다.
5. 실전 권장 예산 포트폴리오 가이드
성공적인 베트남 여행을 위한 가장 안전하고 경제적인 자금 분배 포트폴리오(3박 4일~4박 5일 기준)는 다음과 같습니다.
- 트래블카드 2장 분산 소지 (총 예산의 60~70%):
- 메인 카드(예: 트래블로그 Master)와 서브 카드(예: 트래블월렛 Visa)를 서로 다른 브랜드로 2장 지참합니다. 분실이나 단말기 오류에 대비하고 그랩 등록 및 VPBank 현금 인출용으로 사용합니다.
- 비상금 미화 100달러 1~2장 (총 예산의 20%):
- 카드 분실, ATM 장애, 오지 여행 등 네트워크 단절 시 은행 지점에서 합법적으로 환전해 쓸 수 있는 비상 예비비로 지갑 깊숙한 곳에 보관합니다.
- 입국 당일 최소 현금 확보 (총 예산의 10%):
- 공항 도착 직후 ATM에서 100만~200만 동(약 5만~10만 원) 정도를 출금해 당일 공항 픽업팁, 유심, 생수, 로컬 간식비로 활용합니다.